Batida, roubo ou furto: como acionar o seguro auto
Resposta rápida: em caso de batida, roubo ou furto, garanta primeiro a segurança das pessoas, chame socorro se houver feridos e registre o boletim de ocorrência quando necessário. Depois, avise a seguradora ou o seu corretor o quanto antes, reúna fotos e documentos e siga as orientações para abertura do sinistro conforme a sua apólice.
Um acidente ou o roubo do carro são momentos de muito estresse. Nessas horas, é normal não saber por onde começar. Mas alguns cuidados simples, tomados nas primeiras horas, fazem muita diferença para que o processo com a seguradora seja mais rápido e tranquilo. Neste guia, você encontra o passo a passo do que fazer em cada situação, quais documentos costumam ser pedidos e como acionar o seguro auto do jeito certo.
Primeiro passo: segurança em primeiro lugar
Antes de pensar no carro ou no seguro, cuide das pessoas. Se houver feridos, ligue para o SAMU (192) ou para o Corpo de Bombeiros (193). Em rodovias, acione também a concessionária ou a Polícia Rodoviária. Sinalize o local com o triângulo e o pisca-alerta para evitar novos acidentes.
Em caso de roubo, não reaja. Sua vida vale mais do que qualquer bem. Assim que estiver em local seguro, comece as providências descritas abaixo.
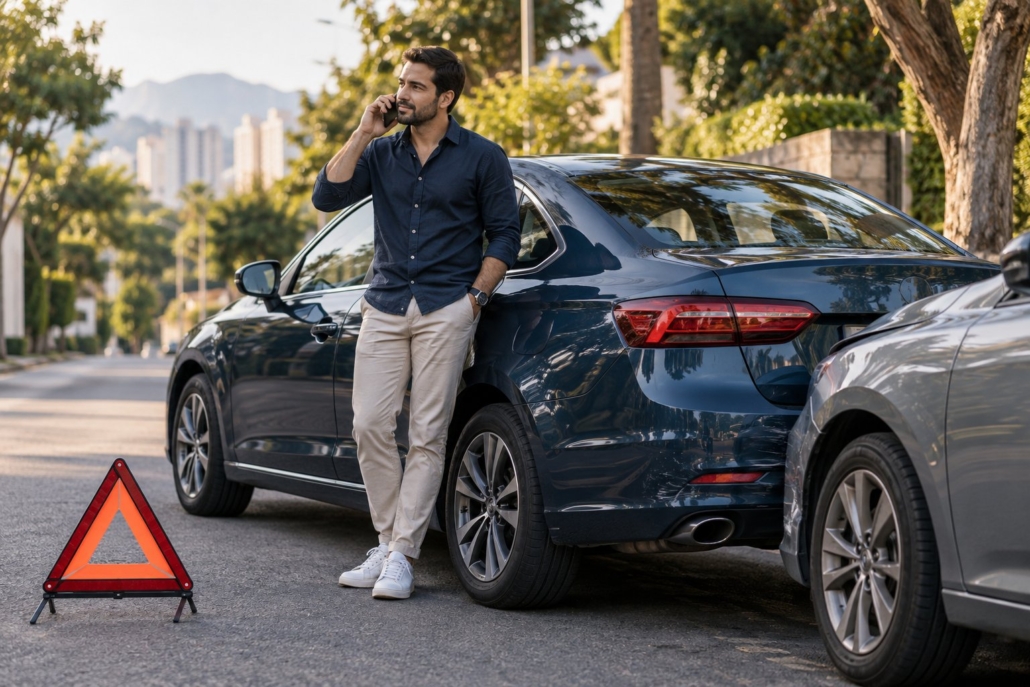
O que fazer em caso de batida
- Verifique se há feridos e acione o socorro se necessário.
- Sinalize o local e, se não houver vítimas e for seguro, retire os veículos da via para liberar o trânsito, conforme orientação das autoridades.
- Fotografe tudo: posição dos carros, danos, placas, sinalização da via e o ambiente ao redor.
- Anote os dados do outro motorista: nome, CPF, telefone, CNH, placa, modelo do carro e, se houver, a seguradora dele.
- Converse com testemunhas e anote contatos de quem viu o acidente.
- Registre o boletim de ocorrência quando necessário. Em muitos estados, é possível fazer o registro pela delegacia eletrônica em casos sem vítimas.
- Não assuma culpa nem faça acordos sem antes falar com a seguradora ou o seu corretor.
- Avise a seguradora o quanto antes para abrir o aviso de sinistro.
Se a culpa foi sua
O seu seguro pode cobrir o conserto do seu carro, mediante pagamento da franquia, e os danos ao outro veículo pela cobertura de danos materiais a terceiros, até o limite contratado. Entenda como funciona a participação no conserto no artigo franquia do seguro auto: o que é e qual escolher.
Se a culpa foi do outro motorista
Se o outro motorista tiver seguro com cobertura para terceiros, o conserto do seu carro pode ser feito pela seguradora dele. Se ele não tiver seguro, você pode acionar o seu, pagando a franquia, e a sua seguradora pode buscar o ressarcimento depois. Cada situação depende da análise dos documentos e das condições das apólices envolvidas.
O que fazer em caso de roubo ou furto
- Registre o boletim de ocorrência imediatamente. Ele é indispensável e agiliza a busca pelo veículo.
- Avise a seguradora ou o seu corretor logo em seguida, informando o número do boletim.
- Se o carro tiver rastreador, acione a central de monitoramento o quanto antes.
- Bloqueie cartões e documentos que estavam dentro do veículo, se for o caso.
- Aguarde o prazo de localização definido pela seguradora antes da indenização integral.
Se o veículo for encontrado com danos, ele passa por avaliação. Se não for recuperado dentro do prazo, segue-se para a indenização integral, conforme as condições da apólice.
Quer ajuda para escolher a melhor opção?
Fale com um consultor da Digital Seguros. Comparamos as opções entre as seguradoras parceiras e explicamos tudo, sem compromisso.
Como acionar o seguro auto
O aviso de sinistro pode ser feito pela central de atendimento da seguradora, pelo aplicativo ou com a ajuda do seu corretor. Ter um corretor ao lado ajuda a organizar as informações e a acompanhar cada etapa. O processo costuma seguir esta ordem:
- Aviso de sinistro: você informa o que aconteceu, quando e onde.
- Envio de documentos: a seguradora indica a lista necessária para o seu caso.
- Vistoria e orçamento: em caso de dano parcial, o carro é avaliado numa oficina referenciada ou de sua escolha, conforme a apólice.
- Análise e liberação: a seguradora analisa o caso e autoriza o reparo ou a indenização.
- Conserto ou pagamento: o carro é reparado ou a indenização é paga, conforme o tipo de sinistro.
Documentos que costumam ser pedidos
| Documento | Batida | Roubo ou furto |
|---|---|---|
| Boletim de ocorrência | Quando exigido | Sempre |
| CNH do condutor | Sim | Sim |
| Documento do veículo (CRLV) | Sim | Sim |
| Fotos do local e dos danos | Sim | Quando houver |
| Chaves do veículo | Não | Em caso de indenização |
| Documentos para transferência do veículo | Em caso de perda total | Em caso de indenização |
A lista final varia conforme a seguradora e o caso. Siga sempre as orientações recebidas no aviso de sinistro.
Erros que podem atrapalhar a indenização
- Demorar para avisar a seguradora. O aviso deve ser feito assim que possível.
- Consertar o carro antes da vistoria, sem autorização da seguradora.
- Assumir culpa ou fazer acordos sem orientação.
- Omitir ou distorcer informações sobre o acidente ou sobre quem dirigia.
- Dirigir após consumir álcool, o que costuma levar à perda do direito à indenização.
Sinistro e classe de bônus
Acionar o seguro com indenização costuma afetar a sua classe de bônus na renovação. Em danos grandes, roubo ou perda total, o seguro existe justamente para proteger você. Em danos pequenos, vale comparar o orçamento com a franquia. Saiba mais em bônus no seguro auto: como funciona e como não perder.
E, se quiser rever o que está incluído na sua apólice, leia seguro auto: o que cobre e como escolher as coberturas.
Como a Digital Seguros pode ajudar
Na Digital Seguros, você não fica sozinho no momento do sinistro. Orientamos sobre os primeiros passos, ajudamos a abrir o aviso, organizar os documentos e acompanhamos o processo junto à seguradora até a conclusão.
Antes disso, também comparamos opções entre seguradoras e explicamos as coberturas, para que a sua apólice esteja preparada para os imprevistos. Acompanhamos ainda cada renovação para manter tudo atualizado.
Quer ajuda para escolher a melhor opção?
Fale com um consultor da Digital Seguros. Comparamos as opções entre as seguradoras parceiras e explicamos tudo, sem compromisso.
Perguntas frequentes
Qual o prazo para avisar a seguradora sobre um sinistro?
O aviso deve ser feito assim que possível. A demora pode dificultar a análise e prejudicar a indenização, conforme as condições da apólice.
Preciso fazer boletim de ocorrência em toda batida?
Nem sempre, mas o boletim é recomendado e pode ser exigido pela seguradora, principalmente quando há terceiros envolvidos ou vítimas. Em roubo e furto, ele é indispensável.
Quanto tempo a seguradora leva para indenizar?
O prazo para pagamento após a entrega de todos os documentos segue regras da SUSEP e está descrito nas condições gerais da apólice. Pedidos de documentos complementares podem suspender a contagem.
Posso escolher a oficina para consertar o carro?
Depende da apólice. Algumas permitem oficina de livre escolha, enquanto outras trabalham com oficinas referenciadas. Confira essa condição antes de levar o carro.
O que fazer se o outro motorista não tiver seguro?
Você pode acionar o seu seguro, pagando a franquia, e a sua seguradora pode buscar o ressarcimento com o responsável. Também é possível buscar o ressarcimento diretamente, com orientação adequada.